炒股就看金麒麟分析师研报,权威,专业,及时新手配资风险,全面,助您挖掘潜力主题机会!
////
武汉炒股配资上海银行单季净利润大跌超92%,主要是将一些地产旧账主动摊牌,但还有一些账,仍需要处理。
本文由无冕财经(wumiancaijing)原创发布
作者:杨一轩
编辑:陈涧
上海银行(601229.SH)自己暴了一个雷。
10月30日发布的最新财报显示,其第三季度营收和净利润增速双双掉头下滑,其中,归母净利润为3.5亿元,同比大降92.77%,创出上市以来单季最差。
在财报发布同日,据上海银行公告,“宝能系”所欠的25.8亿元及利息、罚息等,因相关房产及股权暂不具备处分条件,又无其他可供执行财产,法院裁定终结本次执行程序。
宝能系的欠款暂时追不回来,净利润又大幅缩水,在财报发布后的第一个交易日,上海银行股价大跌约8.8%。
尽管上海银行的公告表明,宝能的这笔欠款,对第三季度净利润大跌不构成重大影响,但部分投资者担心,到底还有多少地产存量风险会吞噬利润?
而除了宝能系的欠账之外,上海银行还有一些旧账,也亟待处理。
主动“认账”
作为资产超过3万亿的头部城商行,上海银行此次业绩大跌,稍显“另类”。
数据显示,今年前三季度,42家A股上市银行累计营收4.66万亿,同比增长7.81%;归母净利润为1.75万亿,同比增长3.78%。
与之对照的是,上海银行营收为406.1亿元,同比下滑1.29%;归母净利润为136.49亿元,同比下滑24.49%。
42 家上市银行中,仅 8 家利润负增长,而上海银行降幅最大,也是唯一一家营收、利润双降的头部城商行。
上海银行业绩走弱,有多方面原因。
据Wind数据,今年前三季度,上海银行的净息差为1.1672%,在全部上市银行中排名倒数第三。结果就是,上海银行的净利息收入虽然有5.37%的同比增长幅度,但不足以抵消非息业务的拖累。
非息业务走弱,一部分源于投资业务下滑。
2025年,上海银行的投资收益达到208亿元,但今年前三季度同比下降17.9%至137.7亿元,其中,第三季度仅为19.06亿元,同比大降68.61%。
除了投资收益拖累,信用减值损失的影响更大,而这,其实属于上海银行主动“排雷”。
2026年前三季度,上海银行信用减值损失为144.15亿元,同比增加40.43%,其中,第三季度就计提了83.87亿元,同比增加约59%,创下近五年单季计提额新高。
减值计提大增背后,是贷款五级分类内部出现变化。
截至今年三季度末,上海银行关注类贷款余额276.43亿元,占比1.85%,与去年末的304.73亿元、占比2.11%相比,有所压降。
拆分不良贷款内部结构,次级类贷款57.86亿元,占比0.39%,而去年末仅为15.57亿元,占比0.11%;可疑类贷款由去年末的41.97亿元,增加至145.98亿元,占比也从0.29%升至0.97%。
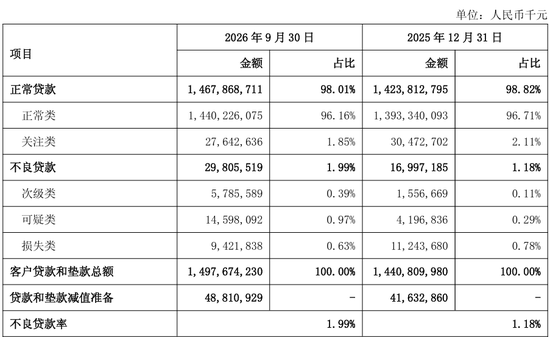
▲上海银行资产质量情况。图片截自财报。
结构变化呈现出资产向下迁徙,银行将此前归入关注类、持续观察的一批存量风险贷款,集中下调至回款难度更高的次级、可疑类不良区间,意味着资产回收预期明显下调,也是当期大额减值计提的直接原因。
这也说明,风险并非在第三季度凭空新增,而是过去潜伏的部分存量风险,在本季度集中“认账”。
上海银行也表示,按照预期信用损失管理相关要求,强化个案风险前瞻性研判,及时做好拨备计提。
警惕建筑业风险
上海银行一次性大额计提,说明其存量风险还远未出清。
直接的迹象是,不良贷款依然还在增加。
三季报显示,上海银行不良贷款为298.06亿元,较上年末增加逾128亿元,增幅超过75%。相应地,不良率从上年末的1.18%,上升至今年三季度末的1.99%,增长0.81%。
不良增长的“动力”,主要来自地产和建筑业。
上海银行的对公贷款中,地产贷款曾长期占比超20%,巅峰期余额超过1500亿元。近几年主动收缩,但截至今年上半年,对公地产贷款余额仍有1269亿元。
规模压降之下,风险并未同步消除。
公开数据显示,上海银行房地产贷款不良率,曾在2021年突然攀升至3.05%,随后逐年回落,2024年末曾降至0.98%。但到了今年上半年,这一数值又攀升至3.8%。
不过,房地产行业已经进入集中确认和不良暴露期,前期积累的风险在稳步释放当中。
元股证券:ygzq.hk宝能系曾是上海银行最大的地产客户,巅峰期,宝能在该行的贷款余额达到214亿元。近年来,上海银行多次起诉宝能,追讨借款,涉及金额近130亿。不过,根据以往公告,上海银行对宝能系部分欠款已经计提减值损失,不会再对利润造成影响。
不过,据媒体统计,上海银行还有其他地产包袱,来自恒大、世茂和泰禾等,涉及资金约40亿元。
相比地产,建筑业贷款风险才更值得警惕。
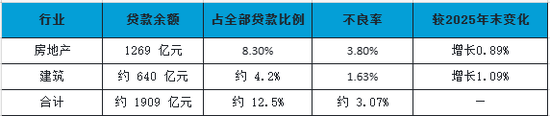
▲截至今年9月末,上海银行地产和建筑业贷款余额。
建筑业的风险传导更滞后,常见的情形是:在建项目需要继续融资才能完工;开发商付款延迟,施工方依赖贷款维持现金流;部分存量项目通过展期、重组、新增融资维持账面稳定等,这些可能只是表面上的“稳定”,一旦项目销售不及预期,或者开发商拖欠工程款,相关贷款的风险就会快速暴露。
截至今年上半年,上海银行的建筑业贷款余额为639.5亿元,较上年末增长了118.68亿元,增幅约22.8%。余额仍在增长,说明很大部分并不是银行在主动进行扩张,而是产业链风险传导滞后导致的。
而风险已经在快速暴露。
截至今年6月末,上海银行的建筑业贷款不良余额从年初约5.27 亿元,增加到约10.39亿元,几乎翻倍,不良率也从0.54%升至1.63%。
建筑业不良率虽然远低于房地产,但也可能是确认进度慢,一旦施工方资金链开始集中断裂,不良率上升速度可能就会加快。

所以,真正决定上海银行存量风险出清周期还有多长的,除了房地产,更多可能来自建筑业不良何时确认得差不多,这也是更需要上海银行警惕的一笔旧账。
巨额“刚性兑付”将至?
上海银行身上,还背着一笔账。
三季报公布后,上海银行股价连跌四日,此后虽然出现连续反弹,但股价仍在8.3元/股上下徘徊。
股价涨不上去,上银转债的转股就没那么容易。
上银转债于2021年1月发行,规模为200亿元,明年1月24日到期。按规定,到期未能转股的可转债,上海银行将以可转债票面面值的112%进行赎回。
按10月9日的公告,截至今年9月末,上银转债累计转股股数约0.94亿股,转股率约3.92%,未转股余额192.16亿元,占发行量的96.08%。以当前未转股面值测算,上海银行需一次性拿出约215亿元完成本息兑付。
如今距离可转债到期日仅剩约两个半月,上海银行大额兑付的可能性大吗?
以11月11日收盘价测算,上银转债的转股价值约102.73元(票面价值÷转股价×正股股价),而上银转债当日市场价格约113.68元,持有人此时选择转股,反而会出现亏损。
上海银行就需要想办法提升转股率。
一般情况下,要增加转股率,常见的方式包括主动下修转股价,或者是触发强赎,倒逼投资者转股。目前看,这两种方式都不容易做到。
按上银转债募集说明书要求,转股价不能低于每股净资产,而上海银行每股净资产为17.8元/股,目前转股价仅为8.05元/股,已经没有下调空间。
此外,如果要触发强赎,正股需要在连续30个交易日中,至少15个交易日收盘价不低于当期转股价格的130%,这就需要上海银行股价至少要达到10.465元,而其股价最近都在8.3元附近,要上涨两成多才能达到要求。
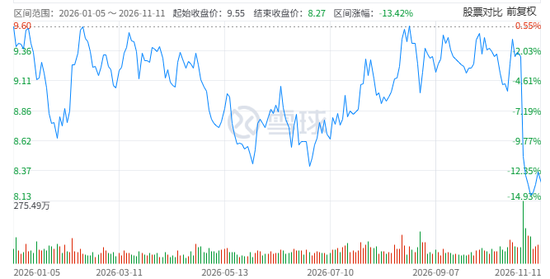
▲上海银行今年以来股价表现。图片来自雪球。
而随着第三季度利润大幅下滑,不良率上行,市场对上海银行的盈利预期发生变化,要支撑股价短时间大幅上扬,基本不太可能。
可转债如果顺利转股,可以用来补充核心一级资本。如果能全额转股,增厚核心一级资本,对冲地产产业链风险带来的资本消耗。
但如今看来,200亿的可转债,可能很快变成一笔压在上海银行身上的“债务”。
对于资产规模超过3万亿的银行来说,200亿远不会带来流动性危机,但中长期的影响也值得关注。
在内生利润被减值持续侵蚀、股权融资难以推进的前提下,上海银行只能依靠利润留存慢慢攒资本,整个地产产业链风险的出清周期,会被进一步拉长。
上海银行的旧账,需要慢慢还。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜 新手配资风险
股票配资正规查询中心提示:本文来自互联网,不代表本网站观点。